Какая сумма материальной помощи в 2016 году не облагается НДФЛ?

По общему правилу с материальной помощи необходимо заплатить НДФЛ, но не всегда. Какая сумма материальной помощи не облагается налогом? Ответ на этот вопрос зависит от обстоятельств, которые заставили работника обратиться за материальной помощью.
В каких случаях платится материальная помощь
Материальная помощь — это мера стимулирования сотрудников работодателем. Она выплачивается в порядке, установленном на предприятии, при возникновении форс-мажорных ситуаций. Выплаты положены сотрудникам как бюджетных организаций, так и частных.
Материальная поддержка полагается в сложных жизненных ситуациях, которые привели к ухудшению финансового положения работника. Это могут быть стихийные бедствия, рождение ребенка, тяжелая болезнь, смерть родственника и пр. Деньги призваны возместить ущерб и вред здоровью работника.
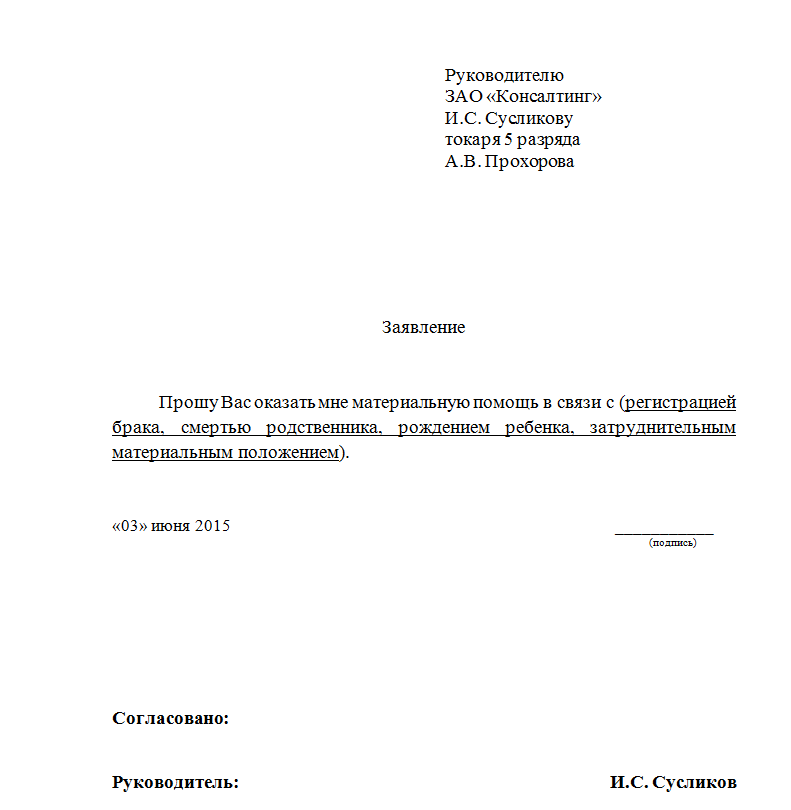 Перечень оснований для обращения за финансовой поддержкой определяется работодателем. Он может включать и другие ситуации: выход на пенсию, ежегодная помощь многодетным семьям, свадьба, кража, необходимость улучшения жилищных условий и пр. С полным списком форс-мажорных ситуаций, порядком оформления поддержки и перечнем необходимых документов можно ознакомиться в коллективном договоре.
Матпомощь не должна входить в систему мотивации персонала за добросовестный труд или выполнение плановых показателей. Она не может выплачиваться на регулярной основе. В этом состоят ее ключевые отличия от премирования.
Алгоритм получения денежных средств следующий:
- Работник пишет заявление с просьбой оказать ему поддержку и указывает на причину возникновения финансовых затруднений. К нему необходимо приложить подтверждающие документы: свидетельство о рождении, о признании семьи нуждающейся, свидетельство о смерти члена семьи и пр.).
- Данные документы рассматриваются уполномоченными сотрудниками на предприятии.
- Издается приказ о назначении выплат и деньги переводятся в пользу сотрудника. Сумма помощи переводится в полном размере, если она попадает под льготу, или за вычетом НДФЛ.
Средства выплачиваются из прибыли компании или бюджетной организации. Таким образом, деньги перечисляются работнику только при наличии у компании средств после уплаты налогов.
Порядок налогообложения материальной помощи
 Законодатели четко ограничили число случаев, при которых материальная помощь не облагается НДФЛ, а также установили предельный размер выплат. Сделано это не просто так, а в целях пресечь незаконные махинации для ухода от уплаты налогов. Перечень льгот при выплате матпомощи зафиксирован в п.8 ст.217 НК РФ.
При рождении ребенка НДФЛ не платится с матпомощи, перечисленной в течение года после рождения малыша. Согласно последним пояснениям налоговиков, сумма не должна превышать 50000 руб. на каждого ребенка при ее оформлении сразу обоими родителями. Поэтому при оформлении выплаты в данном случае потребуется справка от второго родителя, что он не получал помощи у себя по месту работы либо средства были выплачены ему в размере, не превышающем лимит в 50000 руб.
В случае смерти работника или члена его семьи, ущерба от стихийных бедствий, терактов матпомощь не подлежит налогообложению в полном размере. Но существует ряд нюансов, которые необходимо учесть:
- В случае смерти родственников помощь можно оформить только по отношению к ограниченному кругу лиц: родителям и детям. Остальные категории не попадают под определение член семьи в Налоговом кодексе.
- Под стихийным бедствием понимается только пожар или наводнение. По мнению Налоговой, кража и ограбление не относятся к таковым.
В остальных случаях НДФЛ не удерживается с материальной помощи, которая не превышает 4000 руб. за год.
 В налоговом кодексе речь идет о календарном годе. Налогооблагаемой базой выступает сумма сверх лимита в 4000 руб. Например, сотрудник написал заявление на оказание ему материальной поддержки в размере 5000 руб. к отпуску. В случае одобрения запроса НДФЛ не будет облагаться 4000 руб., а с 1000 руб. необходимо перечислить в бюджет НДФЛ 130 руб. (1000*13%).
Для освобождения от налога у работодателя должны быть на руках подтверждающие документы, доказывающие правомерность выплат. Если их не окажется, то работодателя обяжут рассчитать НДФЛ с матпомощи и перечислить его в бюджет.
Стоит отметить, что с материальной помощи, попадающей под льготы, не платятся также налоги во внебюджетные фонды (ПФР и ФСС). Работодателям стоит учитывать еще один важный момент: матпомощь не является расходом, уменьшающим налогооблагаемую базу при исчислении налога на прибыль.
Сумма матпомощи в полном размере не участвует при определении среднего заработка сотрудника, рассчитанного для уплаты отпускных и больничных пособий.
-
 09 июня 2016Как можно получить материальную помощь на работе?
-
 15 июня 2016Как оформить материальную помощь студентам?
-
 01 июля 2016Аспекты оказания материальной помощи сотруднику